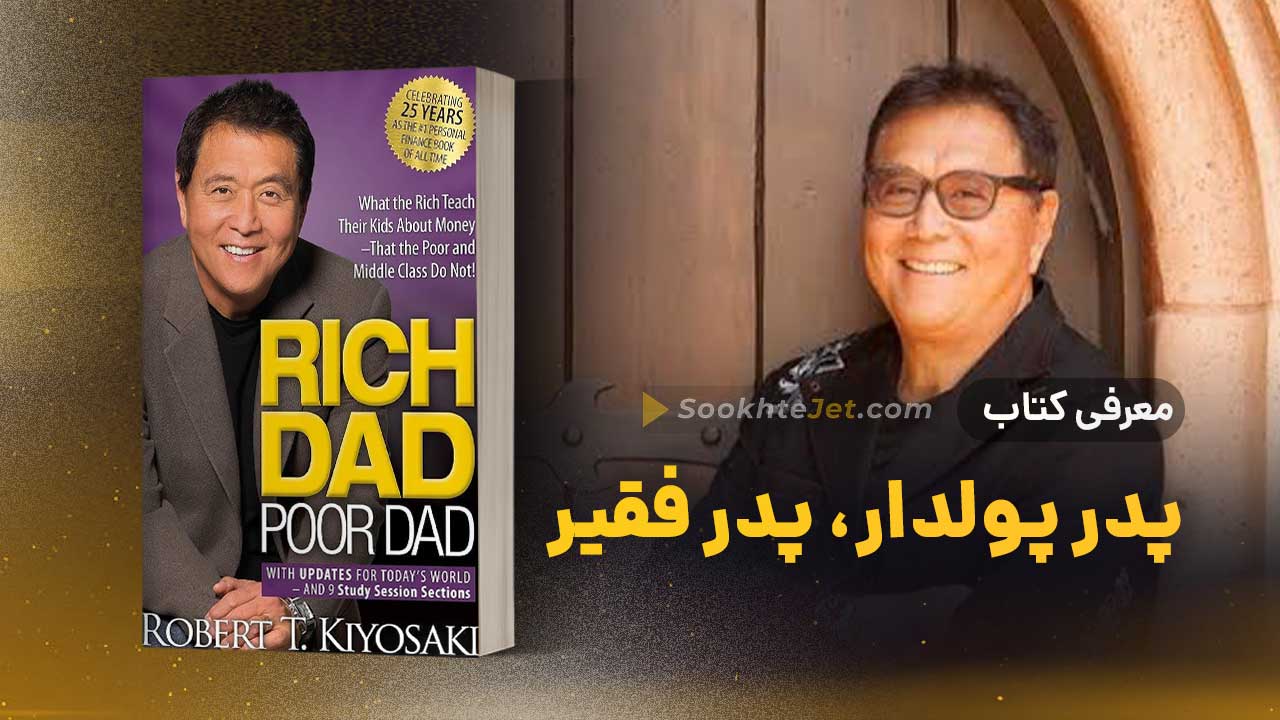
چرا با بیشتر کار کردن، لزوماً پولدارتر نمیشویم؟ معرفی کتاب «پدر پولدار، پدر فقیر»
نقد کتاب پدر پولدار پدر فقیر؛ پولت را به کار بینداز
آخر ماه است. حقوق واریز شده، اما پیش از آنکه فرصت کنی برایش برنامه بریزی، اجاره، قسط، خریدهای روزمره و چند هزینه پیشبینینشده سهمشان را برداشتهاند.
ماه بعد هم قرار است همین اتفاق تکرار شود؛ مگر اینکه درآمدت بیشتر شود. اما اگر درآمد بیشتر هم فقط به معنی خریدهای بیشتر و هزینههای بالاتر باشد، چه چیزی واقعاً تغییر میکند؟
این همان پرسشی است که رابرت کیوساکی در «پدر پولدار، پدر فقیر» پیش میکشد.
کتاب وعده نمیدهد که با چند ترفند یک شبه ثروتمند میشوی؛ دستکم ایده ماندگارش این است که فقط به مقدار درآمد نگاه نکن؛ ببین پول از کجا میآید و به کجا میرود.
سوال این است که؛
آیا تمام وقتت را صرف گرفتن حقوق میکنی،
یا بخشی از درآمدت را به ساختن چیزی اختصاص میدهی که بعداً برایت درآمد ایجاد کند؟
این کتاب از مشهورترین کتابهای مالی شخصی است، اما شهرتش به معنی بینقص بودنش نیست. بعضی ایدههایش برای شروع یک گفتوگوی جدی درباره پول مفیدند؛ بعضی دیگر چنان سادهسازی شدهاند که اگر آنها را دستورالعمل سرمایهگذاری فرض کنی، ممکن است به تصمیمهای بدی برسی.
پس بهتر است هم از کتاب یاد بگیریم، هم ادعاهایش را با کمی فاصله بررسی کنیم.
«پدر پولدار، پدر فقیر» دقیقاً درباره چیست؟
«پدر پولدار، پدر فقیر» نوشته رابرت تی. کیوساکی است و در قالب روایت دو الگوی مالی متفاوت را کنار هم میگذارد:
- پدر واقعی نویسنده که تحصیلکرده و دارای شغل ثابت بود،
- پدر دوستش که بهگفته کیوساکی، نگاه کارآفرینانهتری به پول داشت.
پرسش محوری کتاب این نیست که کدام پدر آدم بهتری بود؛ تفاوت اصلی در این است که هر کدام درباره کار، درآمد، ریسک و امنیت مالی چه فکری میکردند.
کیوساکی از خلال این دو شخصیت درباره سواد مالی، جریان نقدی، دارایی و بدهی، کارمندی و سرمایهگذاری حرف میزند. پیام کلیاش این است که درآمد بالا بهتنهایی تضمین نمیکند فرد ثروتمند شود؛ تصمیمهای او درباره خرجکردن، یادگیری و ساختن منابع درآمد هم اهمیت دارند.
صفحه رسمی کتاب نیز بر تفاوت دارایی و بدهی، و بر این پرسش تأکید دارد که آیا پول برای فرد کار میکند یا فرد فقط برای پول کار میکند.
بااینحال، این کتاب راهنمای گامبهگام سرمایهگذاری نیست.
قرار نیست از آن روش دقیق ارزشگذاری سهام، محاسبه سود یک ملک، برنامه بودجهبندی یا راهنمای مالیاتی بیرون بکشی. بیشتر شبیه تلنگری است که از تو میخواهد درباره رفتار مالیات سؤالهای تازهای بپرسی.
داستان پشت کتاب «پدر پولدار، پدر فقیر»
ایده اصلی کتاب از تضاد میان دو نوع توصیه شکل میگیرد:
- یک مسیر آشنا که روی تحصیل، شغل مطمئن و بالا رفتن از نردبان شغلی تأکید میکند؛
- مسیری که تمرکزش روی یادگیری درباره پول، داراییهای درآمدزا و ساختن کسبوکار است.
کیوساکی این تفاوت را با روایت دو پدر به شکلی قابلفهم و قصهگو ارائه میدهد؛ روشی که باعث میشود بحث مالی برای خواننده شبیه درس اقتصاد خشک نباشد.
کتاب نخستینبار در سال ۱۳۷۶ منتشر شد. بنا بر شرح تاریخچهای که شرکت ریچداد منتشر کرده، ناشران متعددی ابتدا کتاب را نپذیرفتند و کیوساکی و همسرش نسخه نخست را خودشان منتشر کردند.
داستان دو پدر، چارچوب روایی کتاب است؛
اما نباید آن را با زندگینامه مستند یا پژوهش دانشگاهی اشتباه گرفت. خود کیوساکی در مصاحبهای با مجله تایم گفته بود که هنگام انتشار کتاب در سال ۱۳۷۶، پدرش درگذشته بود.
مصاحبه تایم با کیوساکی ارزش این روایت برای خواننده بیشتر در روشنکردن تفاوت نگاههاست، نه در اثبات اینکه تمام صحنهها و گفتوگوها دقیقاً به همین شکل رخ دادهاند.
نویسنده «پدر پولدار، پدر فقیر» چه کسی است و چرا باید حرفش را جدی بگیریم؟
رابرت کیوساکی نویسنده و کارآفرین آمریکایی است که مجموعه «پدر پولدار» با نام او شناخته میشود.
در معرفی رسمی کتاب، او تجربههایش درباره دو الگوی پدری و تأثیر آنها بر نگرشش به پول و سرمایهگذاری را نقطه شروع روایت میداند.
در کنار او، شارون لچتر هم در نوشتن کتاب مشارکت داشته است؛ موضوعی که گاهی در معرفیهای کوتاه کتاب کمرنگ میشود. لچتر حسابدار رسمی و نویسنده است و صفحه رسمی ناشر، او را همنویسنده «پدر پولدار، پدر فقیر» معرفی میکند.
سابقه کیوساکی برای فهم دلیل اثرگذاری کتاب مهم است: او تجربه کار و کسبوکار دارد و توانسته موضوع مالی را با زبانی داستانی به مخاطب عام برساند.
اما محبوبیت و تجربه شخصی با اعتبار علمی یا صلاحیت برای ارائه توصیه مالی متناسب با وضعیت هر خواننده یکی نیست. خود ناشر کتاب هم باید از فروش کتاب بگوید؛ بنابراین، برای ارزیابی یک توصیه مالی بهتر است آن را با منابع مستقل و شرایط واقعی خودت بسنجی.
کتاب میتواند پرسش خوبی مطرح کند،
بیآنکه پاسخ آمادهاش برای وضعیت مالی همه مناسب باشد.
ایده اصلی کتاب «پدر پولدار، پدر فقیر» چیست؟
اگر بخواهیم «پدر پولدار، پدر فقیر» را در یک ایده خلاصه کنیم، میشود گفت: \
بهجای تمرکز انحصاری بر بیشترکردن درآمد،
یاد بگیر با درآمدت چه میکنی و چه چیزی برای آینده میسازی.
این جابهجایی ساده به نظر میرسد، اما پیامد مهمی دارد. فردی ممکن است حقوق زیادی بگیرد، ولی با هر افزایش درآمد، هزینههایش را هم بالا ببرد.
در مقابل، فردی با درآمد معمولی ممکن است بخشی از پولش را با برنامه پسانداز کند، بدهیهای پرهزینه را مدیریت کند و بهتدریج بهدنبال داراییهایی برود که درآمد یا ارزش ایجاد میکنند.
تفاوت در این نیست که گروه دوم همیشه موفق میشود؛ در این است که با پولش آگاهانهتر رفتار میکند.
بااینحال، تعریف کیوساکی از دارایی و بدهی در کتاب بر جریان نقدی روزمره متمرکز است: دارایی چیزی است که پول به جیب تو وارد میکند و بدهی چیزی است که از جیبت پول بیرون میبرد.
این تعریف برای بررسی خرجها و درآمدهای ماهانه کاربردی است، اما با تعریف رسمی حسابداری یکی نیست. برای نمونه، کمیسیون بورس و اوراق بهادار آمریکا دارایی را در چارچوب صورتهای مالی شرکتی به منابع دارای ارزش اشاره میدهد و بدهی را تعهدهای مالی شرکت میداند.
پس وقتی کتاب درباره خانهای حرف میزند که هر ماه هزینه دارد، بهتر است حرفش را اینطور بفهمیم:
این خانه چه اثری بر جریان نقدی من دارد؟»
نه اینکه از آن نتیجه بگیریم خانه هرگز دارایی نیست.
ممکن است خانه هم ارزش و مالکیت داشته باشد، هم هزینههای نگهداری و قسط ایجاد کند. برچسب یککلمهای جای محاسبه واقعی را نمیگیرد.
مهمترین درسهای کتاب «پدر پولدار، پدر فقیر»
۱. به جریان پول توجه کن، نه فقط عدد حقوق
یکی از ایدههای پایه کتاب این است که درآمد را بهتنهایی با ثروت اشتباه نگیریم. حقوق ماهانه عددی قابلاندازهگیری است؛ اما برای فهم وضعیت مالی باید ببینی چه سهمی از آن پسانداز میشود، چه مقدار صرف هزینههای ضروری و انتخابی است و آیا بدهی گرانقیمت هر ماه بزرگتر میشود یا نه.
تصور کن دو نفر ماهانه درآمد یکسانی دارند. یکی با افزایش حقوق فوراً سراغ خانه بزرگتر، خودروی گرانتر و اقساط تازه میرود. دیگری هم شاید بخشی از درآمدش را صرف لذتهای زندگی کند، اما سهمی را برای صندوق اضطراری، کاهش بدهی یا پسانداز بلندمدت کنار میگذارد. درآمدشان یکی است؛ ولی شکل آینده مالیشان میتواند متفاوت شود.
درآمد بیشتر، اگر تمامش خرج شود، الزاماً آزادی بیشتری نمیآورد. برای استفاده از این درس لازم نیست فوراً سرمایهگذار شوی؛ نقطه شروع میتواند این باشد که یک ماه هزینههایت را ثبت کنی و ببینی پول واقعاً کجا میرود.
۲. فرق دارایی و هزینه را در زندگی خودت پیدا کن
در کتاب، تعریف ساده دارایی این است:
چیزی که پول وارد جیبت میکند!
این عبارت وقتی مفید میشود که بهجای بحث نظری، آن را به خریدهای خودت وصل کنی. برای مثال، خرید یک وسیله گرانقیمت میتواند نیاز یا شادی کوتاهمدتی را تأمین کند، اما از درآمد آیندهات هم سهمی بردارد؛ پس بد نیست هزینه نگهداری و اقساطش را هم حساب کنی.
این نگاه به معنی ممنوعیت خرید خانه، خودرو یا چیزهای لذتبخش نیست
پرسش بهتر این است:
این انتخاب چه هزینهای برایم دارد؟
چه ارزشی برای زندگیام میسازد؟
آیا با اهداف مالیام جور درمیآید؟
فرق زیادی هست بین «این خرید بده است» و «میدانم این خرید چه اثری بر پول ماه بعدم میگذارد».
اگر قرار است از یک مفهوم کتاب استفاده کنی، از آن برای روشنتر دیدن جریان پولت کمک بگیر؛ نه برای صادرکردن حکم کلی درباره همه داراییها یا همه بدهیها.
۳. سواد مالی، بخشی از مسئولیت شخصی است
کیوساکی بارها به این اشاره میکند که مدرسه ممکن است برای بسیاری از افراد درباره پول، بدهی، صورتهای مالی و سرمایهگذاری بهاندازه کافی صحبت نکند.
فارغ از اینکه با این نقد چقدر موافق باشیم، یک نتیجه عملی دارد: اگر میخواهی تصمیم مالی بگیری، باید واژهها و عددهای آن تصمیم را بفهمی.
مثلاً پیش از گرفتن وام، فقط به مبلغ قسط نگاه نکن؛ مجموع بازپرداخت، نرخ بهره، جریمه دیرکرد و هزینههایی را هم که در قرارداد آمده بررسی کن.
پیش از خرید یک دارایی درآمدزا هم سؤال کن درآمد پیشبینیشده بر چه فرضهایی استوار است و اگر برنامه مطابق انتظار پیش نرفت، چه مقدار ضرر را میتوانی تحمل کنی.
سواد مالی به معنی بلدبودن همهچیز نیست.
یعنی وقتی چیزی را نمیدانی، پیش از تعهدکردن وقت بگذاری و از منبع مستقل و قابلاعتماد یاد بگیری.
۴. در کنار شغل، مسیر رشد خودت را هم بساز
عنوان یکی از فصلهای کتاب «به کسبوکار خودت توجه کن» است. منظور کیوساکی این نیست که هرکس باید کارمندی را رها کند و شرکت خودش را ثبت کند. تأکید او بیشتر بر این است که شغل روزانه را با کل وضعیت مالی و آیندهات یکی نگیری.
ممکن است تماموقت برای یک سازمان کار کنی، اما بیرون از ساعت کاری مهارتی بیاموزی، بدهیهایت را کاهش دهی، پسانداز منظم داشته باشی یا درباره یک مسیر شغلی بهتر تحقیق کنی.
داشتن شغل ثابت لزوماً جلوی این کارها را نمیگیرد؛ گاهی همان شغل منبع مالی لازم برای ساختن گزینههای بعدی است.
این درس برای کسی که هنوز نمیتواند شغلش را ترک کند، شاید از توصیههای پرهیاهو درباره کارآفرینی مفیدتر باشد:
لازم نیست یک حرکت بزرگ انجام دهی؛
میتوانی هر هفته زمان کوچکی را به یادگیری و برنامهریزی برای گزینههای بیشتر اختصاص دهی.
۵. ترس را ببین، اما آن را جای تحلیل ننشان
در کتاب، ترس از دست دادن حقوق یا امنیت شغلی بخشی از تصمیمهای مالی معرفی میشود.
ترس بهخودیخود نشانه ضعف نیست؛ میتواند هشداری باشد که قبل از ریسککردن باید اطلاعات بیشتری جمع کنی.
مشکل وقتی شروع میشود که ترس تو را از هر نوع یادگیری و برنامهریزی بازدارد،
یا برعکس، وقتی شعارهای انگیزشی باعث شوند ریسک واقعی را نادیده بگیری.
اگر کسی به تو میگوید «فقط باید جسور باشی»، این تمام تحلیل نیست.
بپرس: اگر درآمد این سرمایهگذاری کمتر از انتظار شد چه میشود؟ آیا پسانداز اضطراری دارم؟ آیا پولی را وارد معامله میکنم که برای اجاره یا درمان لازم دارم؟ ریسکپذیری بدون فهم خطر، شجاعت نیست؛ ممکن است فقط بیاحتیاطی باشد.
۶. روی یادگیری کار کن، نه فقط عنوان شغلی
کیوساکی بر این تأکید میکند که افراد در شغلهای مختلف میتوانند مهارتهایی یاد بگیرند که در آینده به کارشان بیاید؛ مثل فروش، مذاکره، ارتباط با مشتری یا مدیریت. میشود با این بخش کتاب موافق بود که مهارتهای قابلانتقال فرصتهای بیشتری میسازند، بیآنکه تصور کنیم همه باید به کارآفرینی بروند.
برای دانشجو، این شاید به معنی یادگیری ارائهدادن و کار با دادهها باشد؛ برای کسی که شاغل است، فهمیدن مهارتهای موردنیاز شغل بعدی؛ برای کسی که کسبوکار دارد، یادگرفتن ارتباط با مشتری و بررسی هزینهها.
هدف این نیست که هر علاقهای را به پول تبدیل کنی، بلکه این است که مسیر رشد شغلیات را بهطور کامل به تصمیم دیگران واگذار نکنی.
یکی از ایدههای کتاب «پدر پولدار، پدر فقیر» که ممکن است نگاهت را تغییر دهد
ایده ماندگار کتاب شاید این نباشد که «ثروتمندان چطور پولدار میشوند». شاید این باشد که ثروت را فقط از روی چیزهایی که دیده میشوند نسنجیم.
ما معمولاً درآمد را با کالاهای قابلدیدن مقایسه میکنیم: خانه، خودرو، سفر یا لباس.
اما چنین مقایسهای درباره وضعیت مالی واقعی فرد چیز زیادی نمیگوید. ممکن است زندگی کسی از بیرون پرزرقوبرق باشد و در پس آن قسط و خرج سنگین وجود داشته باشد؛ ممکن است فرد دیگری کمتر به چشم بیاید اما پسانداز و گزینههای بیشتری برای آینده داشته باشد.
کتاب با زبان خودش میگوید به پولی که پشت ظاهر زندگی جریان دارد دقت کن.
این پرسش میتواند نگاهت را به شبکههای اجتماعی هم عوض کند: پستی از خودروی تازه یا سفر خارجی، صورتحساب بانکی یا آرامش مالی صاحبش را نشان نمیدهد.
اما باید از این ایده نتیجه درست گرفت.
زندگی سادهتر، بهتنهایی ثروت نمیسازد؛
فقط میتواند بخشی از پول را برای تصمیمهای مهمتر آزاد کند.
درآمد، هزینهها، بدهی، سلامت، فرصت و شرایط اقتصادی همگی در نتیجه نقش دارند. هیچ فرمول تکعاملی همه این تفاوتها را توضیح نمیدهد.
این ایدهها در زندگی واقعی تو چه معنایی دارند؟
برای اینکه درسهای کتاب از حالت شعار بیرون بیایند، میتوانی آنها را به چند کار روزمره تبدیل کنی:
- اگر حقوق میگیری: برای یک ماه درآمد و هزینههایت را ثبت کن. لازم نیست از روز اول ابزار پیچیدهای داشته باشی؛ یک فایل ساده یا دفترچه هم کافی است.
- اگر بدهی داری: پیش از خریدهای بزرگ، نرخ بهره و مجموع بازپرداخت را کنار هزینههای ضروری بنویس. بدهی ارزان و گران را یکی فرض نکن.
- اگر هدف مالی داری: آن را به مبلغ، زمان تقریبی و قدمهای کوچک تقسیم کن؛ «میخواهم وضعم بهتر شود» هنوز برنامه اجرایی نیست.
- اگر تصمیم به سرمایهگذاری داری: پیش از اعتماد به یک داستان موفقیت، خطرها، هزینهها و مسیر خروج را هم بررسی کن. پولی را که توان از دستدادنش نداری وارد ریسک بالا نکن.
- اگر احساس میکنی درآمدت رشد نمیکند: یک مهارت قابلاستفاده در شغل یا صنعت خودت انتخاب کن و برای یادگرفتنش زمان مشخص بگذار.
مثلاً فرض کن با درآمدت بهسختی تا آخر ماه میرسی و کتاب تو را تشویق میکند «دارایی بخری». پاسخ مفید این نیست که بیدرنگ به سراغ ملک یا سهام بروی؛ شاید گام اول کاهش یک خرج تکراری، ساختن پسانداز اضطراری یا فهمیدن بهره یک بدهی باشد.
هر تصمیمی که انعطاف مالیات را کمتر کند، میتواند برایت ریسک تازه بسازد.
اینجا تفاوت میان الهام گرفتن از کتاب و تقلید از توصیههای عمومی مهم میشود.
الهام یعنی سؤال بهتری درباره پولت بپرسی؛
تقلید یعنی جملهای درباره دارایی را بدون توجه به درآمد، کشور، قانون، نرخ بهره و مسئولیتهای خودت به کار ببندی.
چند جمله از کتاب «پدر پولدار، پدر فقیر»
باهم چند جمله کتاب «پدر پودار، پدر فقیر» را بخوانیم:
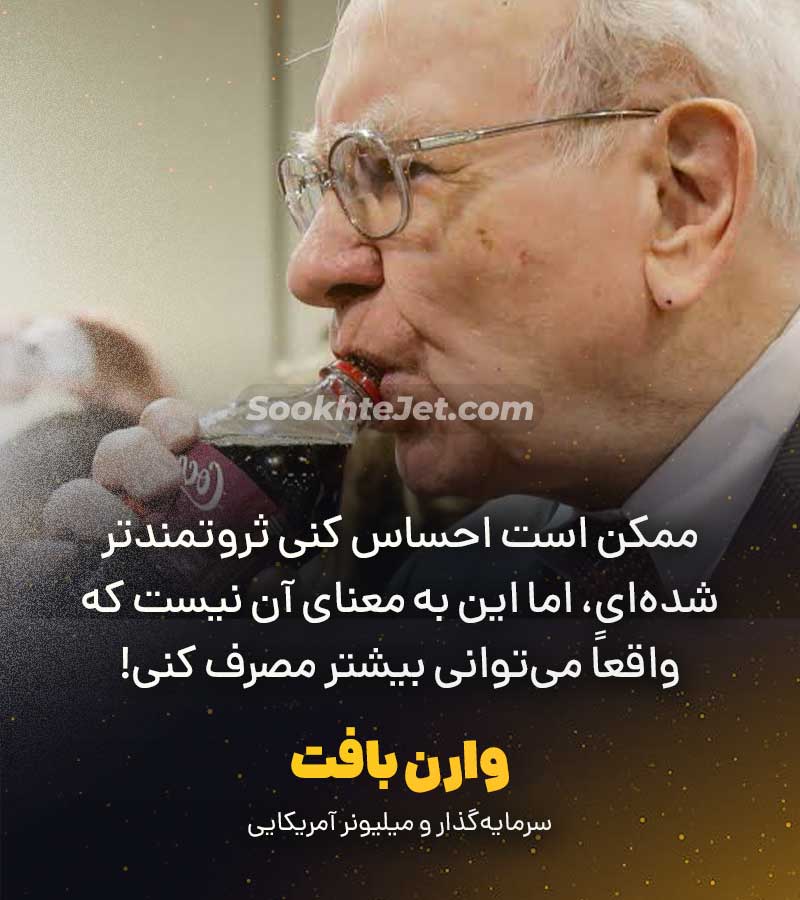
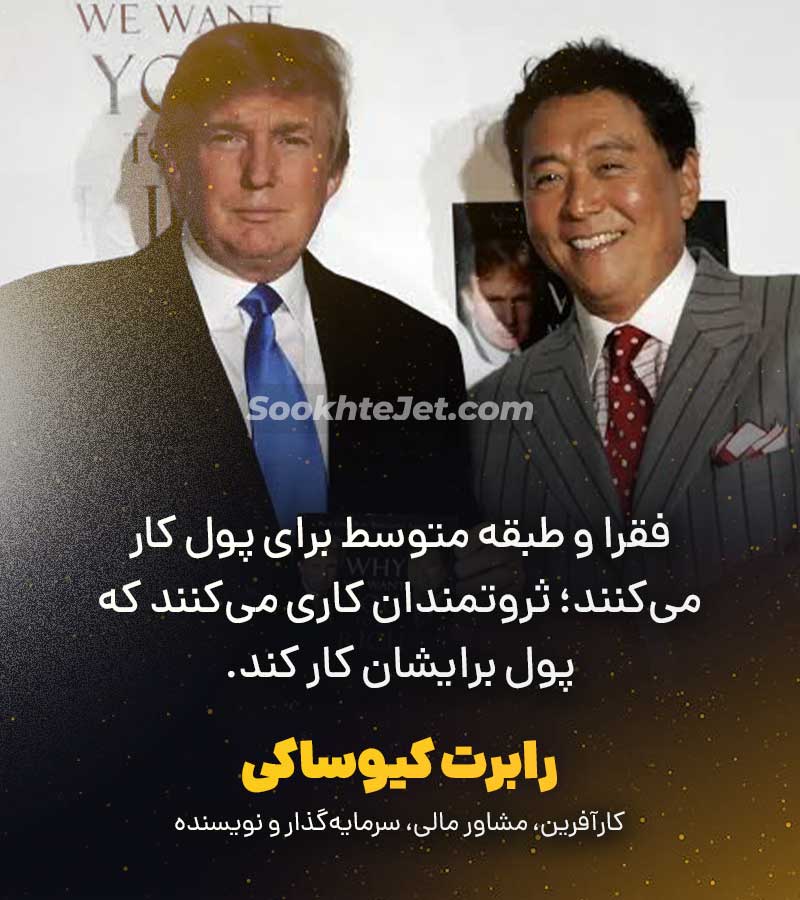
«ثروتمندان برای پول کار نمیکنند؛
پول را وادار میکنند برایشان کار کند.»
این جمله شعار محوری کتاب است.
ارزشش در یادآوری این نکته است که پول میتواند فقط دستمزد امروز نباشد و بخشی از برنامه آینده باشد. اما بهتنهایی توضیح نمیدهد چه سرمایهگذاریای مناسب است یا چطور باید ریسک آن را سنجید.
«داراییها پول را وارد جیبم میکنند.»
این تعریف برای مرور خرجها ساده و بهیادماندنی است، اما تعریف جامع حسابداری نیست.
بهتر است آن را بهعنوان پرسشی درباره جریان نقدی شخصی بخوانی: این انتخاب برای من درآمد ایجاد میکند یا هزینه؟
«به کسبوکار خودت توجه کن.»
در نگاه روزمره، این جمله میتواند یادآوری کند که فقط مسئول انجام وظایف شغلی امروزت نیستی؛ لازم است برای مهارتها، پسانداز و انتخابهای آیندهات هم وقت بگذاری. معنایش الزاماً ترک شغل یا شروع کسبوکار نیست.
نقاط قوت کتاب «پدر پولدار، پدر فقیر»
زبان ساده و قصهمحور
کتاب سراغ اصطلاحهای تخصصی سنگین نمیرود و مفاهیم را در قالب داستان و گفتوگو معرفی میکند.
برای کسی که از متون مالی میترسد یا هنوز با واژههایی مثل جریان نقدی و بدهی راحت نیست، این ویژگی ورود به بحث را آسانتر میکند.
تغییر پرسش از «چقدر درمیآورم؟» به «با پولم چه میکنم؟»
کتاب روی درآمد متمرکز نمیماند. خواننده را وادار میکند
درباره خرجکردن، بدهی، پسانداز و یادگیری مالی فکر کند. حتی اگر با نسخه کیوساکی از سرمایهگذاری موافق نباشی، این تغییر زاویه دید میتواند نقطه شروع خوبی برای بررسی دخلوخرج باشد.
یادآوری نقش آموزش مالی
بسیاری از افراد پیش از گرفتن اولین وام یا تصمیمگیری برای پسانداز جدی، آموزش ساختارمندی درباره پول دریافت نمیکنند.
کتاب بهدرستی یادآوری میکند که دانستن چند مفهوم پایه میتواند به تصمیمهای بهتر کمک کند؛ بهخصوص وقتی خواننده ادامه یادگیری را جدی بگیرد.
پرسشهایی که بعد از بستن کتاب «پدر پولدار، پدر فقیر» هم با ما میمانند
آیا این خرید ارزش هزینههای آیندهاش را دارد؟ آیا بدهی من در حال کمشدن است؟ آیا تمام آینده مالیام به یک درآمد وابسته است؟ این نوع پرسشها از نکات بهیادماندنی کتاباند؛ چون میتوانی آنها را به بودجه شخصی و اولویتهایت وصل کنی.
نقاط ضعف کتاب «پدر پولدار، پدر فقیر»
داستان جای آمار و تحلیل مستقل را نمیگیرد
روایت دو پدر جذاب است، اما داستان شخصی بهتنهایی نمیتواند ثابت کند یک روش مالی برای بیشتر مردم جواب میدهد.
این کتاب را بهتر است مجموعهای از دیدگاهها و تجربههای روایی ببینی، نه پژوهشی آماری که نتیجههایش برای هر خواننده قابلتعمیم باشد.
تعریف دارایی و بدهی ممکن است گیجکننده شود
تعریف مبتنی بر «پول وارد جیبم میکند یا از آن خارج میکند» یک ابزار ذهنی ساده است، اما اگر با معنای حسابداری دارایی و بدهی اشتباه گرفته شود، گمراهکننده خواهد بود.
برای نمونه، خانهای که در آن زندگی میکنی میتواند از نظر مالکیت و ارزش یک دارایی باشد و همزمان هزینههایی مثل قسط، تعمیر و مالیات داشته باشد. اینها مفاهیم متضادی نیستند؛ به سؤالهای متفاوتی پاسخ میدهند.
توصیههای کلی کتاب «پدر پولدار، پدر فقیر»، جای دستورالعمل نمینشینند
کتاب درباره ساختن دارایی، کارآفرینی و سرمایهگذاری حرف میزند، اما برای هر تصمیم، محاسبه و راهنمای متناسب با شرایط فرد ارائه نمیکند. اینکه کتاب از «سرمایهگذاری در ملک» صحبت میکند، به تو نمیگوید کدام ملک، با چه قیمت، چه وامی و در چه بازاری منطقی است.
بخشی از زبان کتاب «پدر پولدار، پدر فقیر» بیشازحد دوگانه است
تقابل «پدر پولدار» و «پدر فقیر» برای ساختن داستان مؤثر است، ولی زندگی واقعی را نمیشود همیشه به دو گروه تقسیم کرد: آدمهایی که از پول میترسند و آدمهایی که بر آن مسلطاند.
داشتن شغل ثابت، تحصیلات یا امنیتخواهی لزوماً نشانه ناآگاهی مالی نیست؛ گاهی انتخابی مناسب با مسئولیتها و موقعیت فرد است.
خواننده ممکن است تشویق را با تضمین اشتباه بگیرد
کتاب درباره غلبه بر ترس و اقدامکردن حرف میزند، اما بعضی خوانندگان ممکن است آن را مجوزی برای پذیرفتن ریسک بیشازحد تلقی کنند.
شجاعت مالی بدون اطلاعات کافی میتواند به بدهی بیشتر یا از دسترفتن پسانداز منجر شود. پس جملههای انگیزشی را باید همراه با محاسبه و پرسشگری خواند.
این کتاب برای چه کسانی مناسب است؟
این کتاب را بخوان اگر:
- میخواهی برای اولین بار درباره پول، بدهی، دارایی و جریان نقدی به زبان ساده فکر کنی.
- درآمد داری اما نمیدانی چرا پساندازکردن برایت دشوار شده است.
- دنبال کتابی داستانیتر از راهنماهای خشک مالی هستی.
- دوست داری باورهای خودت درباره شغل امن، حقوق ماهانه و ثروت را بررسی کنی.
- کتاب را نقطه شروع یادگیری میبینی، نه آخرین کلمه درباره سرمایهگذاری.
این کتاب برای چه کسانی مناسب نیست؟
احتمالاً انتخاب اول تو نیست اگر:
- دنبال راهنمای دقیق سرمایهگذاری، مالیات، بورس یا خرید ملک هستی.
- میخواهی کتابی پژوهشمحور با ارجاع گسترده به دادههای مالی بخوانی.
- از روایتهای انگیزشی و تقابلهای سادهشده خسته میشوی.
- انتظار داری کتاب بودجه ماهانه یا برنامه عملیاتی مشخصی متناسب با شرایط شخصیات بدهد.
- میخواهی یک توصیه آماده را بیواسطه در تصمیم مالی مهمی به کار ببندی.
بعد از خواندن این کتاب چه چیزی در ذهنت تغییر میکند؟
اگر کتاب را با نگاه پرسشگرانه بخوانی، احتمالاً بعد از آن هنگام دریافت حقوق فقط به مبلغ نگاه نمیکنی؛ از خودت میپرسی:
- چه مقدار از درآمدم صرف هزینههای ضروری میشود؟
- چه مقدار برای آینده کنار گذاشته میشود؟
- و آیا بدهیهایم در حال سبکشدناند یا نه؟
شاید هم بفهمی اصطلاح «دارایی» آنقدر ساده نیست که بتوانی همه انتخابهایت را با یک برچسب توضیح بدهی.
تغییر مفیدتر این نیست که ناگهان از کارمندی بدت بیاید یا همه پساندازت را در یک سرمایهگذاری تازه بگذاری.
تغییر این است که درباره گزینههایت آگاهتر شوی:
- چه مهارتی را میتوانی یاد بگیری؟
- چه خرجی با خواستههایت جور نیست؟
- چه مقدار پسانداز برای روزهای غیرمنتظره لازم داری
- و برای فهم یک تصمیم بزرگ باید از چه منبع بیطرفی کمک بگیری؟
آیا «پدر پولدار، پدر فقیر» ارزش خواندن دارد؟
بله، اگر آن را کتابی برای شروع گفتوگو با خودت درباره پول بخوانی؛ نه اگر انتظار داری از آن دستورالعمل قطعی ثروتمندشدن بگیری.
کتاب زبانی روان دارد و چند پرسش کاربردی درباره دارایی، بدهی و نقش درآمد مطرح میکند. همزمان، تعریفهای سادهاش را نباید با حسابداری یا توصیه سرمایهگذاری تخصصی یکی دانست.
برای خوانندهای که تا امروز چندان به جریان پولش فکر نکرده، میتواند تلنگر خوبی باشد. برای کسی که دنبال تحلیل مالی دقیق، استناد پژوهشی یا نسخه اجرایی متناسب با موقعیت خودش است، سطح کتاب کافی نیست.
بهتر است پس از خواندن هر ایده از خودت بپرسی: «در شرایط من این توصیه یعنی چه؟ چه هزینهای دارد؟ چه چیزی را هنوز نمیدانم؟» این سؤالها کمک میکنند کتاب را به ابزاری برای فکرکردن تبدیل کنی، نه به فهرستی از فرمانها.
مشخصات کتاب
اطلاعات تعداد صفحات به چاپ بستگی دارد. جدول زیر نسخه انگلیسی بیستوپنجمین سالگرد انتشار را مبنا میگیرد؛ ناشر برای این نسخه ۳۲۰ صفحه و تاریخ انتشار ۲۳ اوت ۲۰۲۲ را ثبت کرده است.
| مشخصات | اطلاعات |
|---|---|
| نام کتاب | پدر پولدار، پدر فقیر (Rich Dad, Poor Dad) |
| عنوان کامل انگلیسی | Rich Dad, Poor Dad: What the Rich Teach Their Kids About Money That the Poor and Middle Class Do Not! |
| نویسندگان | رابرت تی. کیوساکی؛ شارون لچتر |
| زمان انتشار نخستین نسخه | ۱۹۹۷ |
| ناشر نخستین نسخه | نخست خودانتشاری؛ اطلاعات ناشران نسخههای بعدی متفاوت است |
| تعداد صفحات | در نسخههای مختلف فرق دارد؛ نسخه سالگرد معرفیشده در بالا ۳۲۰ صفحه است |
| ژانر | مالی شخصی، سواد مالی، توسعه فردی |
| موضوع | درآمد، دارایی و بدهی، جریان نقدی، سواد مالی و سرمایهگذاری |
اگر این کتاب را دوست داشتی، چه کتابهایی بخوانی؟
- روانشناسی پول، مورگان هاوزل: اگر بخش ذهنی و رفتاری پول برایت جالب بود، این کتاب مجموعهای از روایتهای کوتاه درباره رفتار آدمها با ثروت، ریسک و تصمیمهای مالی ارائه میکند. ناشر آن را بر تفاوت میان دانستن فرمولها و رفتارکردن با پول تأکید میدهد. معرفی ناشر
- پول تو یا زندگی تو، ویکی رابین و جو دومینگز: اگر از کتاب کیوساکی بیشتر به این فکر افتادی که پول چه نسبتی با زمان، کار و سبک زندگیات دارد، این کتاب مسیر قدمبهقدمتری برای بررسی رابطهات با پول و برنامهریزی مالی پیشنهاد میکند. معرفی در پنگوئن رندوم هاوس
- I Will Teach You to Be Rich، رامیت ستی: اگر بیشتر از الهام، دنبال چارچوب کاربردی برای مدیریت حسابها و تصمیمهای مالی روزمره هستی، این گزینه را بررسی کن. نسخه دوم کتاب با بازنگری و بهروزرسانی معرفی شده است. معرفی نسخه دوم
این پیشنهادها جای مشاوره متناسب با شرایط فردی را نمیگیرند؛ هر کدام برای زاویه متفاوتی از رابطه با پول مفیدند: رفتار، سبک زندگی یا اجرای عادتهای مالی.
قدم بعدی
اگر هنوز هیچ کتاب مالی نخواندهای، «پدر پولدار، پدر فقیر» میتواند شروع سادهای باشد؛ فقط هنگام خواندن، جملههای انگیزشیاش را با پرسشهای دقیق خودت همراه کن. بعد از هر فصل، یک ایده را انتخاب کن و ببین در دخلوخرج واقعیات چه معنایی دارد. برای ادامه مسیر، سراغ کتابی برو که نقطه ضعف این یکی را پوشش دهد: مثلاً اثری با راهکارهای عملیتر یا توضیح دقیقتر درباره رفتار مالی.
با این حال میدانیم خواندن یک کتاب ۳۲۰ صفحهای در دنیای شلوغ امروز کار راحتی نیست! اگر شما هم وقت کافی برای مطالعه این کتاب ندارید، نگران نباشید! ما قبلا خلاصه صوتی و متنی کتاب «پدر پولدار، پدر فقیر» را برایتان فراهم کردهایم! حتی اگر وقت خواندن خلاصهی این کتاب را ندارید، میتوانید در هنگام ورزش صبحگاهی یا در راه رفتن به محل کارتان به نسخه صوتیاش گوش دهید! فقط کافیست روی متن زیر کلیک کنید!

 موضوعات
 دستهبندی
 محتوای رایگان
 اشتراک توربو
 فروشگاه
 حساب کاربری